

Des prélèvements toujours plus élevés, près de 50 % pour les particuliers, plus de 60 % pour les petites entreprises, et un pays de plus en plus compliqué à vivre pour ceux qui créent de la valeur.
Nous sommes conscients de ces réalités. C'est pour cette raison que nous disposons d'une très vaste offre d'investissement et de conseil en France, détaillée sur notre page placements financiers.
Néanmoins : si vous détenez plus de 100 000 € d'épargne ou de fortes capacités d'emprunt, que vous soyez chef d'entreprise, salarié ou retraité, il est temps de protéger votre patrimoine.
La Suisse n'impose pas les plus-values mobilières des investisseurs privés : aucun prélèvement à la source sur le compte, la performance reste intacte. Votre imposition finale dépend ensuite de votre pays de résidence fiscale.
Le risque de défaut de la France se rapproche d'année en année. Et au-delà des seuils de garantie, votre épargne n'est plus nécessairement protégée : la garantie publique porte sur 70 000 € par assureur pour l'assurance-vie, et sur 100 000 € par banque pour les dépôts bancaires. Au-delà, vous êtes exposé.
Diversifier hors de France n'est donc pas un pari : c'est une mesure de protection.
• Des placements financiers haut de gamme au Luxembourg, en Suisse, en Irlande et aux États-Unis.
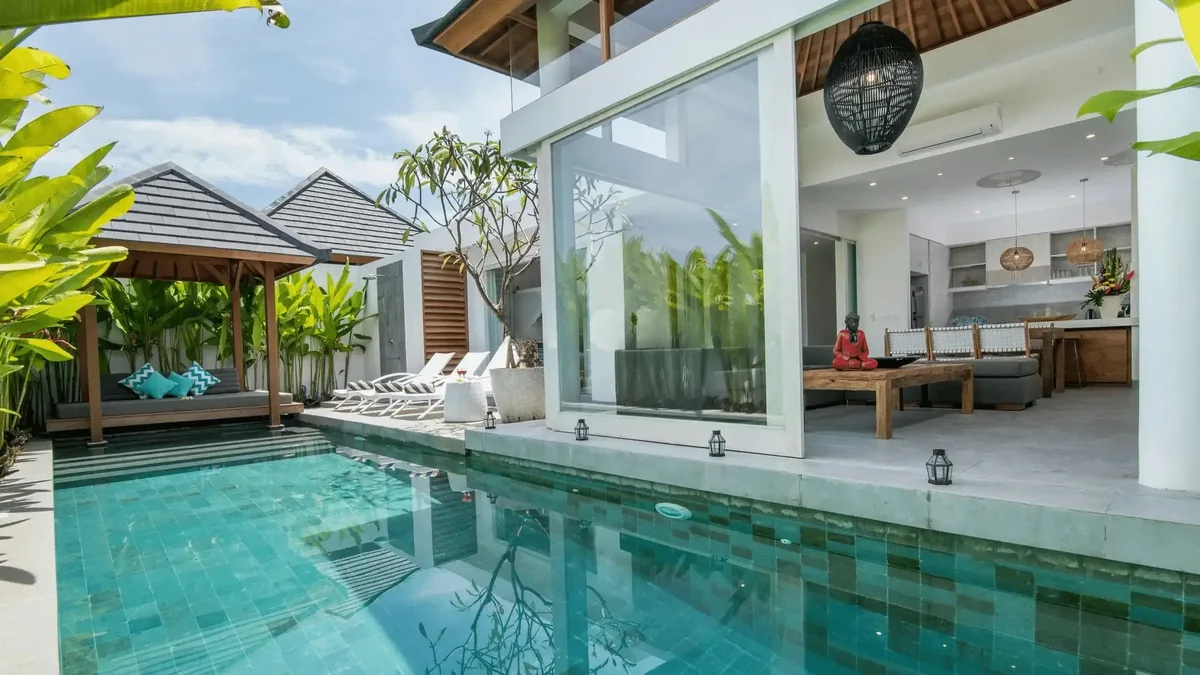
• De l'immobilier aux États-Unis, au Portugal, à l'Île Maurice, à Bali, aux Émirats arabes unis et à Singapour.
• De l'or, de l'argent et d'autres matières premières physiques.
• Des fonds d'investissement et de private equity internationaux.
• Des club deals et des participations en direct.
Nous sommes présents dans plus de vingt pays, dont les grandes places de référence : États-Unis, Canada, Suisse, Luxembourg, Émirats arabes unis, Hong Kong, Chine et Singapour.
Elle permet de protéger votre épargne et votre pouvoir d'achat.
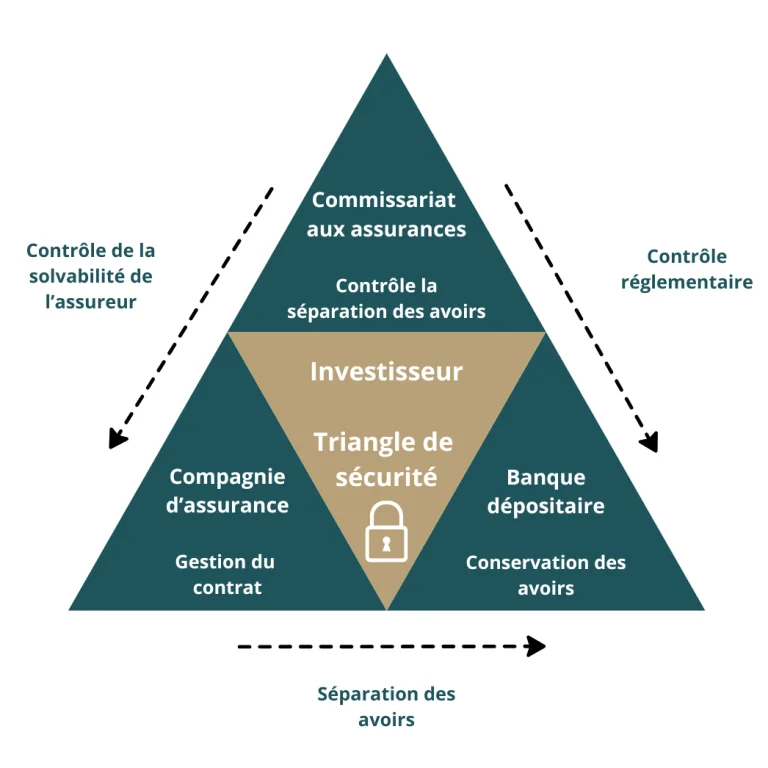
Grâce au triangle de sécurité, les fonds sont déposés dans une banque dépositaire séparée de l'assureur, et ils sont garantis par les fonds propres de l'assureur à 100 % (surcollatéralisation), contre 70 000 € seulement en France.
Les contrats sont audités tous les trois mois par le Commissariat aux Assurances, organisme indépendant de l'État luxembourgeois.
Face à la baisse de l'euro, il est possible de convertir son contrat en dollars, francs suisses ou livres sterling : le compte est multidevises et diversifié.
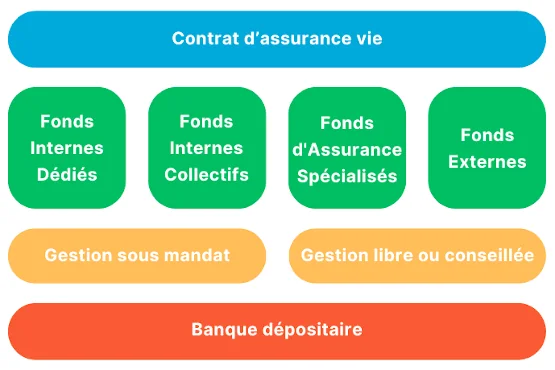
Enfin, les Fonds Internes Dédiés permettent de construire un contrat sur mesure avec du private equity, des fonds immobiliers, des actions et des obligations du monde entier (États-Unis, Europe, Asie).
Avec Generali, Swiss Life et Wealins, nous proposons aux particuliers comme aux entreprises des contrats luxembourgeois permettant de protéger et de faire croître leur épargne dans des conditions optimales.
Le Luxembourg est le pays le plus sûr et le plus stable de l'Union européenne : moins de 30 % de dette publique et la note AAA en risque de crédit.
Accès à des produits de gestion privée, club deals, business angels, private equity, produits structurés sur mesure, dans différents pays (Suisse, Singapour, Hong Kong, Dubaï) et différentes devises (franc suisse, dollar, euro, yen, yuan), avec des tickets d'entrée variables selon les produits.
Vu l'état préoccupant des finances publiques françaises et les risques qui en découlent, nous plaçons systématiquement à l'étranger l'épargne de nos clients au-delà de 100 000 €, sauf choix contraire de l'investisseur.
La Suisse, première place financière hors Union européenne, est une référence mondiale en matière d'investissement.
• Pays extrêmement développé, premier indice de développement humain au monde, inflation faible, richesse par habitant élevée, et politiquement stable, la Suisse autorise une liberté d'investissement totale.
• Avec Swissquote, première banque en ligne suisse, nous donnons accès à l'ensemble des supports mondiaux : ETF, private equity, titres vifs, obligations, cryptomonnaies.
• Plus de 100 000 fonds d'investissement, des matières premières (or, argent, pétrole, blé), des produits dérivés et des produits structurés sur mesure.
La Suisse n'impose pas les plus-values mobilières des investisseurs privés : aucune imposition n'est prélevée à la source sur le compte, ce qui laisse la performance intacte. Votre imposition finale dépend ensuite de votre pays de résidence fiscale.
• Une carte Mastercard utilisable dans le monde entier, en 26 devises.
• La possibilité d'emprunter aux taux suisses, nettement inférieurs aux taux français : crédit immobilier et crédit lombard, qui permet d'étendre son portefeuille à moindre coût.
• Des millions de produits financiers et des produits structurés sur mesure.
• La possibilité d'investir et de payer en cryptomonnaies, sans frais de conversion et sans prélèvement suisse.
• Un service client haut de gamme et réactif.
Au-delà des enveloppes classiques, nous donnons accès à des contrats européens qui offrent un cadre juridique et une souplesse de gestion très supérieurs à ceux d'un contrat français standard.
Le Luxembourg applique un dispositif de protection unique en Europe, le triangle de sécurité : les actifs des souscripteurs sont déposés auprès d'une banque dépositaire indépendante de l'assureur, sous le contrôle du Commissariat aux Assurances. Ces actifs sont juridiquement séparés du bilan de la compagnie. S'y ajoute le super-privilège : en cas de défaillance de l'assureur, le souscripteur est créancier de premier rang, avant l'État et les salariés, sans plafond d'indemnisation.
Le contrat luxembourgeois autorise également le multi-devises (euro, dollar, franc suisse, livre sterling) et l'accès aux fonds internes dédiés, qui permettent une gestion véritablement personnalisée du portefeuille plutôt qu'une sélection dans une liste fermée. Enfin, le Luxembourg applique la neutralité fiscale : c'est la fiscalité du pays de résidence du souscripteur qui s'applique. Pour une personne susceptible de s'expatrier, cela évite d'avoir à liquider son contrat lors du changement de résidence, un atout déterminant pour les patrimoines internationaux.
Là où l'assurance-vie impose un cadre contractuel, le compte bancaire suisse offre une liberté d'investissement totale. Trois atouts le distinguent.
Aucune fiscalité au niveau du compte. Contrairement à une enveloppe assurantielle, le compte bancaire ne génère aucune imposition propre : il n'y a ni fiscalité de l'enveloppe, ni contrainte de durée de détention pour bénéficier d'un régime avantageux. Vous relevez simplement de la fiscalité de votre pays de résidence, et le compte doit y être déclaré.
Une très grande souplesse d'investissement. L'univers accessible est mondial et sans liste fermée : ETF, titres vifs, obligations, private equity, produits structurés sur mesure, club deals, matières premières : en francs suisses, dollars, euros, livres sterling ou yens. Vous arbitrez librement, sans les restrictions de supports propres aux contrats d'assurance.
L'excellence de la place financière suisse. Première place financière hors Union européenne, la Suisse conjugue stabilité juridique et monétaire, solidité bancaire et une qualité de service qui reste la référence mondiale en gestion privée. C'est aussi un outil de diversification du risque juridictionnel, complémentaire d'un contrat luxembourgeois.
| Critère | Contrat français | Assurance-vie Luxembourg | Compte bancaire Suisse |
|---|---|---|---|
| Ticket d'entrée | Faible | 250 000 € | 300 000 € |
| Univers d'investissement | Liste fermée de supports | Fonds internes dédiés | Mondial, sans liste fermée |
| Multi-devises | Rare | Oui | Oui (CHF, USD, EUR, GBP, JPY) |
| Fiscalité de l'enveloppe | Régime français | Neutralité fiscale | Aucune au niveau du compte |
| Protection spécifique | Garantie plafonnée | Triangle de sécurité + super-privilège | Solidité bancaire suisse |
| Intérêt en cas d'expatriation | Limité | Fort | Fort |
Le compte-titres est l'enveloppe la plus ouverte qui soit : aucun plafond, tous les marchés, toutes les devises. Nous en assurons la gestion à partir de 50 000 € et recommandons de l'établir hors de France, pour les mêmes raisons de protection et de diversification.
| Partenaire | Domiciliation | Ce qui le distingue |
|---|---|---|
| Swissquote | Luxembourg | Un véritable compte bancaire : carte Mastercard en 26 devises, crédits lombards et hypothécaires, règlement en cryptomonnaies |
| Interactive Brokers | Irlande, RIB européen | Plus de 5 millions de titres : actions, ETF, obligations, matières premières, produits dérivés |
| Exante | Chypre, licence FCA à Londres | Large choix de supports et cadre européen allégé |
Au-delà des enveloppes financières, nous structurons pour nos clients des opérations haut de gamme au Moyen-Orient et en Asie. Quelques exemples représentatifs.
Chaque pays répond à un besoin différent. Le bon choix dépend de votre activité, de votre mobilité réelle et de vos objectifs, pas du taux d'imposition affiché.
Participation à des roundtables et investissements directs dans des start-up britanniques et émiraties, aux côtés de fonds de premier plan. Ces opérations, par nature illiquides et risquées, ne se conçoivent que pour une part limitée du patrimoine et chez un investisseur averti.
Or et argent physiques disponibles, avec Godot & Fils comme partenaire de référence en France, complété par des partenaires en Suisse et en Belgique. La détention physique répond à une logique de protection du patrimoine, distincte de celle d'un placement de rendement.
Investissements sur mesure en Europe, Suisse, Dubaï, Chypre, Hong Kong et Singapour, structurés en fonction de la nationalité et de la résidence fiscale du client. Plus d'un million de tokens accessibles, ainsi que les stablecoins USDC et USDT avec staking rémunéré. Sur demande.
Détenir un contrat ou un compte à l'étranger est parfaitement légal, à une condition : le déclarer. Tout compte et tout contrat d'assurance-vie détenu hors de France doit figurer dans votre déclaration annuelle de revenus, et les établissements échangent automatiquement les informations avec l'administration fiscale française.
Nous ne mettons en place que des solutions destinées à être déclarées et documentées. La dissimulation n'est pas de l'optimisation : c'est un délit, et ce n'est pas un service que le cabinet propose.
Rédigé par Mevlana Yildirim, fondateur de Constellation Patrimoine, Conseiller en Investissements Financiers (CIF), enregistré à l'ORIAS sous le n° 26006339. Cabinet situé au 11 Avenue de Friedland, 75008 Paris, premier rendez-vous découverte offert. Informations générales à caractère indicatif, ne constituant pas un conseil personnalisé. Les régimes fiscaux et les seuils de garantie évoluent et dépendent de votre pays de résidence.
Pour trois raisons. La protection juridique d'abord : au Luxembourg, le triangle de sécurité et le super-privilège placent le souscripteur en tête des créanciers, sans plafond, là où la garantie française sur l'assurance-vie est limitée à 70 000 € par assureur et celle des dépôts bancaires à 100 000 € par banque. La diversification en devises ensuite, qui protège d'une baisse de l'euro. L'univers d'investissement enfin, bien plus large qu'avec un contrat français à liste fermée.
À partir de 100 000 € d'épargne, ou de fortes capacités d'emprunt. Au-delà de ce seuil, nous plaçons par défaut l'épargne de nos clients à l'étranger, sauf choix contraire de leur part. Les contrats de banque en ligne suisse démarrent à 100 000 €, les contrats luxembourgeois à 250 000 €, et la gestion de fortune à 500 000 €.
Oui, c'est parfaitement légal, et oui, cela se déclare. Tout compte bancaire et tout contrat d'assurance-vie détenu à l'étranger doit figurer dans votre déclaration annuelle de revenus, et les établissements échangent automatiquement les informations avec l'administration fiscale française. Nous ne montons que des structures destinées à être déclarées : la dissimulation est un délit, pas de l'optimisation.
La Suisse n'impose effectivement pas les plus-values mobilières des investisseurs privés, ce qui supprime toute imposition à la source sur le compte. En revanche, votre imposition finale dépend de votre pays de résidence fiscale : un résident français reste imposable en France sur ses gains, où qu'ils soient réalisés. L'avantage devient total en cas de changement de résidence, sujet que nous traitons au cas par cas.
Nous sommes présents dans plus de vingt pays. Pour les placements financiers : Luxembourg, Suisse, Irlande et États-Unis. Pour l'immobilier : États-Unis, Portugal, Île Maurice, Bali, Émirats arabes unis et Singapour. Pour le private equity, les matières premières et les cryptoactifs, le périmètre s'étend à Hong Kong, Singapour, Chypre, le Canada et la Chine.
L'assurance-vie luxembourgeoise reste une enveloppe assurantielle : protection juridique exceptionnelle et cadre successoral privilégié, mais cadre contractuel. Le compte bancaire suisse n'a aucune fiscalité au niveau de l'enveloppe et ouvre un univers sans liste fermée, avec en contrepartie l'absence d'avantage successoral spécifique. Les deux sont complémentaires et se combinent fréquemment.
Bénéficiez d'un premier entretien exploratoire pour évaluer vos besoins financiers et découvrir comment nous pouvons vous aider.
01Ensemble, établissons les modalités de notre partenariat, en proposant des solutions personnalisées adaptées à votre situation financière.
02Plongez dans des opportunités d'investissement passionnantes et fructifier votre argent pour atteindre vos objectifs financiers avec confiance et succès.
03