

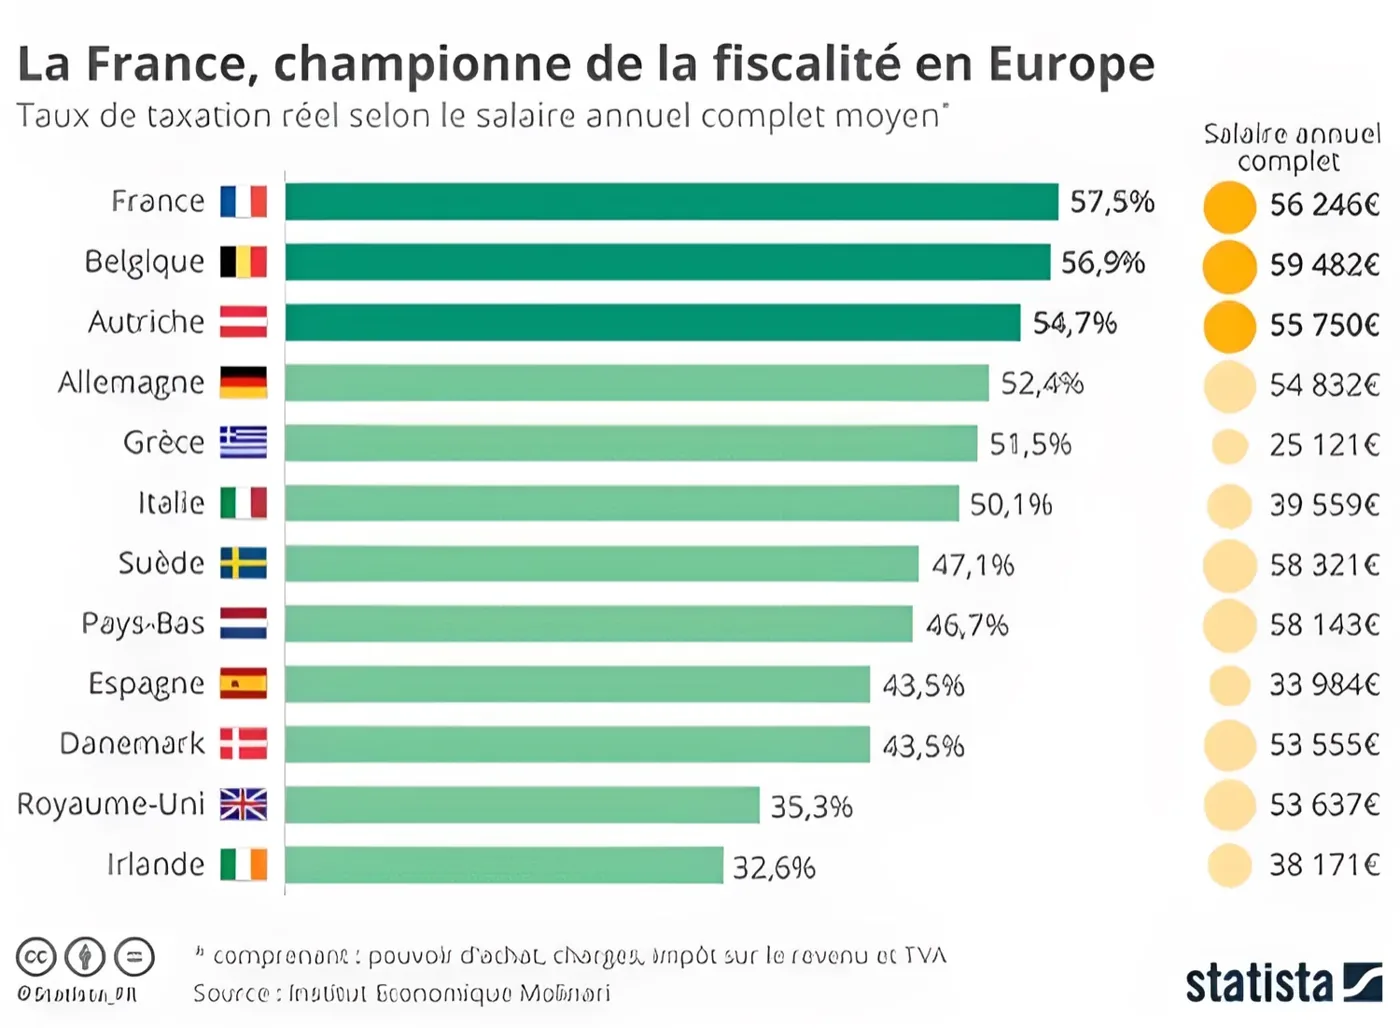
Avec plus de 48% de taux de prélèvements obligatoires, la France est l’un des pays les plus taxés au monde.
Record mondial avec plus de 480 taxes et impôts différentes.
Conscient de cette pression fiscale l’État français a mis en place des lois de défiscalisation (déficit foncier, Jeanbrun, LLI, LMNP, Malraux, Monuments historiques, PER, Girardin, FCPI, groupements forestiers, etc.)
L’objectif est double :
• Permettre à l’investisseur de réduire son impôt sur le revenu
• Permettre à l’Etat de dynamiser l’économie française : par exemple le dispositif Jeanbrun, le LLI ou le LMNP visent à soutenir la construction et la rénovation de logements. Le PER vise à aider les français à préparer sa retraite ou le Girardin à développer les territoires d’outre-mer.

Apprenez à faire croître votre épargne grâce aux économies d’impôts.
Découvrez les astuces simples pour réduire vos impôts et augmenter votre épargne.
En France il existe plus de 100 dispositifs de réduction fiscale appelés dépenses fiscales votées chaque année dans le projet de loi relative aux finances de l’Etat Français.
Il existe des dispositifs de réduction fiscale qui permettent de faire travailler votre épargne tout en bénéficiant d’une déclaration d’impôts à la clé.
Par exemple le Plan Epargne Retraite permet d’économiser votre tranche d’impôts dans une limite plafonnée tout en mettant de côté pour préparer votre retaite.
La loi Girardin industriel permet d’investir dans les départements d’outre-mer : avec notre partenaire Elvest, elle offre un rendement garanti de 10 % par an.
Les dispositifs de défiscalisation immobilière, tels que le déficit foncier, le dispositif Jeanbrun, le LLI, le statut de Loueur en Meublé Non Professionnel (LMNP),
la loi Malraux ou encore les Monuments historiques, offrent des opportunités de réduire ses impôts en investissant dans
l'immobilier locatif neuf ou rénové.
Ces dispositifs permettent de réduire vos impôts
tout en constituant un patrimoine immobilier durable et générateur de revenus complémentaires.
Voici les dispositifs que nous mettons en place pour nos clients, seuls ou combinés selon votre imposition, votre patrimoine et vos objectifs.
Le PER permet d'épargner pour votre retraite tout en réduisant vos impôts.
Nous travaillons avec les meilleurs partenaires, Generali, Eres, Abeille, Swiss Life et Selencia, dont les contrats répondent à toutes vos attentes.
Vous financez du matériel productif utilisé par des entreprises d'outre-mer, et l'État vous rembourse sous forme de réduction d'impôt.
Vous investissez dans des PME innovantes ou régionales non cotées, par l'intermédiaire d'un fonds géré par une société de gestion agréée.
Pour les chefs d'entreprise qui vendent leur société : vous apportez d'abord vos titres à une holding que vous contrôlez, puis la holding vend et réinvestit dans des entreprises non cotées.
Les travaux que vous réalisez dans un logement loué viennent en déduction de vos loyers.
Vous achetez un logement neuf destiné à la location, à un prix allégé dès l'acquisition.
Le nouveau dispositif d'investissement locatif, qui prend la suite du Pinel.
Vous devenez associé d'un groupement qui possède et exploite des forêts en France.
Vous investissez au capital d'une entreprise de l'économie solidaire.
C'est la première confusion à lever, car l'effet sur votre imposition n'est pas du tout le même. Une déduction vient diminuer votre revenu imposable avant calcul de l'impôt : son bénéfice est donc proportionnel à votre tranche marginale d'imposition. Une réduction d'impôt vient s'imputer directement sur l'impôt dû, à hauteur d'un montant identique quelle que soit votre tranche. Un crédit d'impôt fonctionne comme une réduction, mais l'excédent vous est remboursé si votre impôt est inférieur à l'avantage.
Concrètement : pour un contribuable imposé à 41 %, 10 000 € déduits du revenu imposable représentent environ 4 100 € d'économie ; pour un contribuable imposé à 11 %, la même déduction ne vaut que 1 100 €. À l'inverse, une réduction d'impôt de 3 000 € vaut 3 000 € pour les deux. Choisir le bon mécanisme dépend donc directement de votre tranche marginale. C'est le point de départ de toute stratégie construite par Constellation Patrimoine.
Le PER est le dispositif le plus accessible et le plus largement pertinent. Les sommes versées sont déduites de votre revenu imposable, dans la limite d'un plafond annuel calculé sur vos revenus professionnels. L'économie d'impôt est immédiate et proportionnelle à votre tranche : il devient réellement intéressant à partir de la tranche à 30 %. En contrepartie, les fonds sont bloqués jusqu'à la retraite, sauf cas de déblocage anticipé, notamment l'achat de la résidence principale. À la sortie, le capital est imposé : le PER est donc un outil de report d'imposition, pertinent lorsque votre tranche à la retraite sera plus faible qu'aujourd'hui.
Réservé aux propriétaires bailleurs en location nue, le déficit foncier permet d'imputer les travaux d'entretien, de réparation et d'amélioration sur vos revenus fonciers, puis sur votre revenu global dans la limite de 10 700 € par an, l'excédent restant reportable sur les revenus fonciers des dix années suivantes. C'est l'un des rares dispositifs qui combine un gain fiscal immédiat et une valorisation réelle du patrimoine : les travaux améliorent le bien. Il suppose en revanche de disposer déjà de revenus fonciers imposés.
La location meublée relève des bénéfices industriels et commerciaux, et non des revenus fonciers. Deux régimes coexistent : le micro-BIC, avec un abattement forfaitaire, et le régime réel, qui autorise la déduction des charges et surtout l'amortissement du bien. C'est cet amortissement qui permet, dans de nombreux cas, de percevoir des loyers peu ou pas fiscalisés pendant plusieurs années. Le LMNP est souvent le meilleur compromis pour un investisseur qui cherche un revenu complémentaire net de fiscalité.
Les fonds communs de placement dans l'innovation et les fonds d'investissement de proximité ouvrent droit à une réduction d'impôt directe, allant jusqu'à 25 % du montant investi, en contrepartie d'un investissement dans des PME non cotées. Le risque de perte en capital est réel et significatif, la liquidité est nulle pendant la durée de blocage. Ces supports ne se justifient que pour une part limitée du patrimoine, chez un contribuable fortement imposé et conscient du risque pris.
Ces deux dispositifs concernent la rénovation d'immeubles anciens situés en secteur protégé. Ils s'adressent à des contribuables lourdement imposés, car l'avantage porte sur des montants de travaux élevés. Le régime des Monuments historiques est le seul à échapper au plafonnement global des niches fiscales, ce qui en fait un outil puissant pour les tranches supérieures, au prix de contraintes patrimoniales fortes et d'une revente moins liquide.
Le Girardin finance du matériel productif en outre-mer et procure une réduction d'impôt « one-shot », obtenue l'année suivant l'investissement et supérieure à la somme engagée : avec notre partenaire Elvest, elle la dépasse de 10 %, de façon garantie. Il n'y a pas de capital récupéré : l'opération est un pur arbitrage fiscal. La qualité du monteur est déterminante, car le risque principal est celui d'une requalification : Elvest bénéficie de l'agrément de Bercy, et ses opérations sont couvertes par une garantie de bonne fin fiscale. Ce dispositif ne se conçoit qu'accompagné.
| Votre situation | Dispositif à étudier | Mécanisme | Horizon |
|---|---|---|---|
| Salarié ou cadre imposé à 30 % ou plus, sans immobilier | PER | Déduction du revenu | Jusqu'à la retraite |
| Propriétaire bailleur avec travaux à engager | Déficit foncier | Déduction du revenu | 3 à 10 ans |
| Recherche d'un revenu complémentaire peu fiscalisé | LMNP au réel | Amortissement | Long terme |
| Tranche à 41 % ou 45 %, tolérance au risque | FCPI / FIP | Réduction d'impôt | 5 à 10 ans |
| Impôt très élevé, patrimoine immobilier existant | Malraux / Monuments historiques | Déduction ou réduction | Long terme |
| Impôt élevé, sans besoin de récupérer le capital | Girardin industriel (Elvest) | Réduction d'impôt, 10 % garantis | 1 an |
| Chef d'entreprise qui prépare la vente de sa société | Apport-cession (150-0 B ter) | Report d'imposition de la plus-value | Long terme |
| Achat d'un logement neuf à louer | LLI | TVA à 10 % | Long terme |
| Investissement locatif, neuf ou ancien rénové | Dispositif Jeanbrun | Amortissement | Long terme |
| Patrimoine soumis à l'IFI ou transmission à préparer | Groupement forestier | Réduction d'impôt et exonérations | Long terme |
La plupart des réductions et crédits d'impôt sont soumis à un plafonnement global : la somme des avantages obtenus ne peut dépasser un montant annuel fixé par la loi, relevé pour certains investissements outre-mer et dans le cinéma. Ce plafond est ce qui rend la planification indispensable : accumuler les dispositifs sans coordination conduit à perdre une partie de l'avantage. Certains mécanismes y échappent, notamment le déficit foncier et les Monuments historiques, parce qu'ils opèrent en déduction du revenu et non en réduction d'impôt. C'est précisément la combinaison de ces deux familles que nous optimisons.
Notre accompagnement suit trois étapes. Nous réalisons d'abord un audit complet : revenus, tranche marginale, composition du patrimoine, revenus fonciers, situation familiale et objectifs. Nous présentons ensuite une ou plusieurs solutions chiffrées, en indiquant pour chacune l'économie d'impôt attendue, le risque associé, la durée d'engagement et l'effet sur votre patrimoine à terme, le tout formalisé dans un rapport écrit de préconisations. Nous assurons enfin la mise en œuvre et le suivi, avec un point de situation trimestriel, car une stratégie fiscale se pilote dans la durée et doit s'adapter à l'évolution de vos revenus.
Le cabinet travaille en architecture ouverte : nous n'avons aucune obligation de placement et les frais sont exposés dès le premier rendez-vous, qui est offert. Constellation Patrimoine gère plus de 10 millions d'euros d'encours et s'appuie sur 7 ans d'expérience.
Rédigé par Mevlana Yildirim, fondateur de Constellation Patrimoine, Conseiller en Investissements Financiers (CIF), enregistré à l'ORIAS sous le n° 26006339. Cabinet situé au 11 Avenue de Friedland, 75008 Paris, premier rendez-vous découverte offert. Informations générales à caractère indicatif, ne constituant pas un conseil personnalisé.
La plupart des dispositifs doivent être engagés avant le 31 décembre pour produire effet sur l'imposition de l'année. Il est cependant fortement déconseillé d'attendre décembre : les meilleures opérations, notamment en Girardin ou en immobilier, se réservent bien plus tôt, et une décision prise dans l'urgence conduit rarement au bon choix. Nous recommandons de lancer l'étude au premier semestre.
En pratique, à partir de la tranche marginale de 30 %. En dessous, les dispositifs de déduction du revenu apportent un gain limité et les contraintes, blocage des fonds, risque, frais, l'emportent souvent sur l'avantage fiscal. Au-delà de 41 %, l'éventail des solutions s'élargit nettement et la planification devient réellement rentable.
Oui, et c'est même l'intérêt d'une stratégie construite. La contrainte est le plafonnement global des niches fiscales, qui limite la somme des réductions d'impôt obtenues sur une même année. L'approche efficace consiste à combiner des mécanismes de déduction du revenu, qui échappent à ce plafond, avec des réductions d'impôt calibrées pour rester sous la limite.
Oui, et ils diffèrent selon le dispositif : perte en capital sur les FCPI et FIP, risque locatif et de liquidité en immobilier, risque de requalification sur les montages outre-mer mal structurés. Un principe simple : un investissement qui ne se justifie que par son avantage fiscal est un mauvais investissement. L'économie d'impôt doit être un bonus, pas la raison d'être de l'opération.
En trois étapes : un audit complet de votre situation fiscale et patrimoniale, la présentation de solutions chiffrées formalisées dans un rapport écrit de préconisations, puis la mise en œuvre et le suivi avec un point trimestriel. Le premier rendez-vous découverte est offert et sans engagement, dans nos bureaux du 11 Avenue de Friedland à Paris ou en visioconférence.
Bénéficiez d'un premier entretien exploratoire pour évaluer vos besoins financiers et découvrir comment nous pouvons vous aider.
01Ensemble, établissons les modalités de notre partenariat, en proposant des solutions personnalisées adaptées à votre situation financière.
02Plongez dans des opportunités d'investissement passionnantes et fructifier votre argent pour atteindre vos objectifs financiers avec confiance et succès.
03