

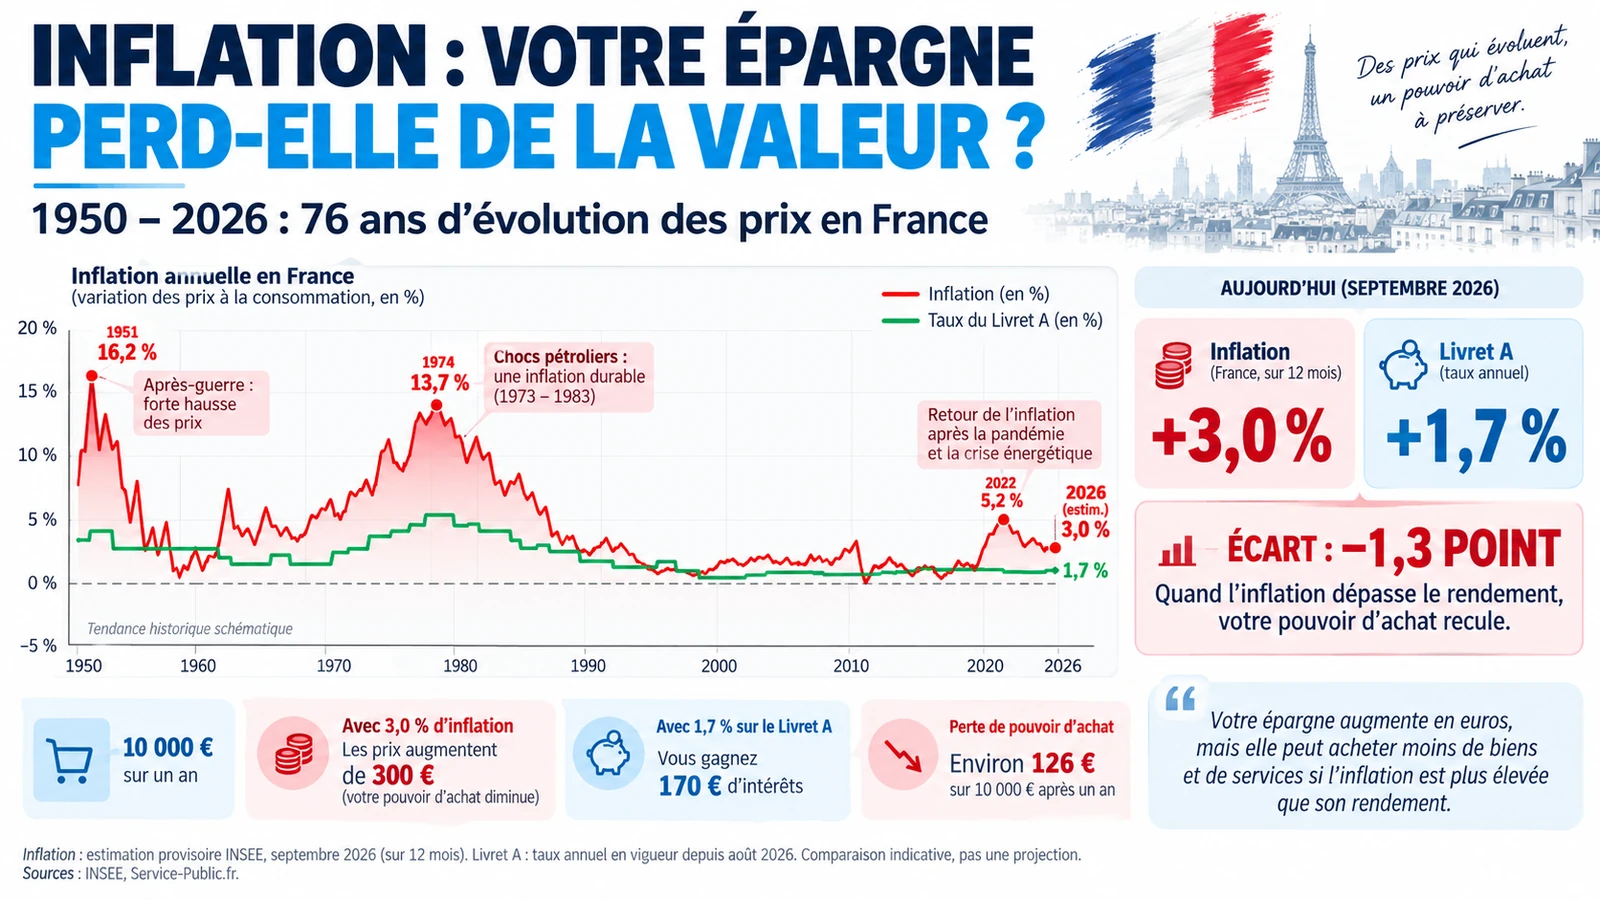
Un concept de base de la finance est la valeur temps de l’agent.
Si vous gagnez 1000 euros aujourd’hui ces 1000 euros ne vaudront pas 1000 euros demain.
L’inflation et la monnaie sont des concepts cardinaux dans la compréhension de l’investissement en placements financiers.
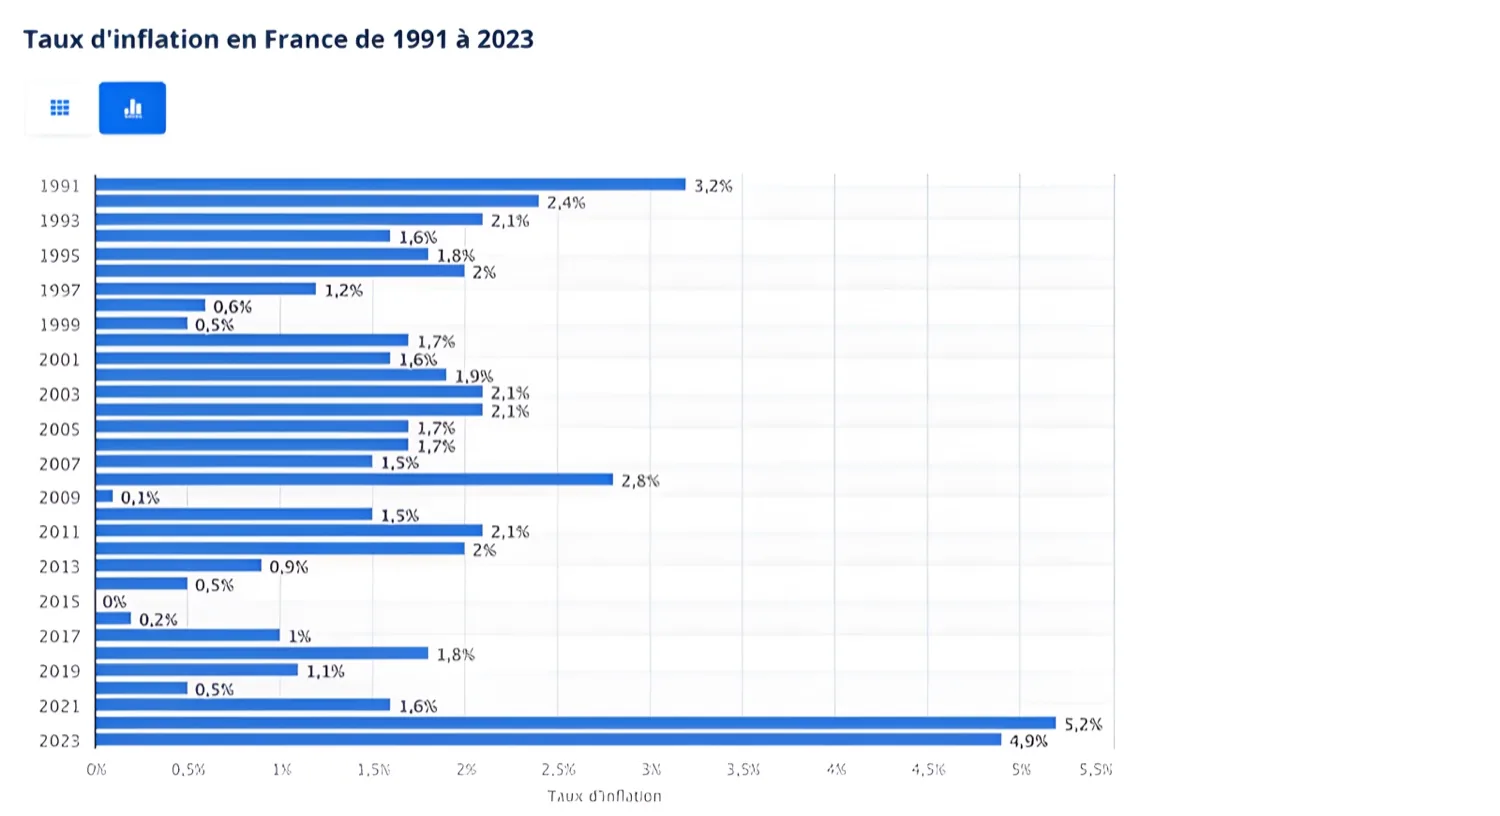
L’inflation est une hausse généralisée des prix, il est reflété par l’indice des prix à la consommation calculé chaque année par l’Insee en France et autres instituts de statistiques par pays.
Peu importe le placement qui est réalisé (Assurance Vie, PEA, PEE, SCPI, Private Equity etc) nous avons l’obligation
par notre statut de Conseiller en Investissements Financiers (ORIAS n° 26006339) de réaliser un questionnaire de profil investisseur.
Tous les actifs financiers sont notés sur une échelle de risque réglementaire allant de 1 (placement garanti) à 7 (le plus risqué).
Ce questionnaire à pour but de déterminer vos connaissances en finance et votre aversion ou appétence au risque.
Un principe cardinal en finance est le suivant: plus vous voulez de rendement plus vous devez prendre de risque. Le haut rendement sans risque n’existe pas.
Si les prix augmentent de 5% l’ordinateur que vous payez 1000 euros hier vaut 1005 euros aujourd’hui.
Le raisonnement est similaire pour l’épargne.
Nous proposons plusieurs niveaux d’accompagnement en fonction du montant d’épargne à placer :
Diversifier ne consiste pas à multiplier les lignes d'un portefeuille. Détenir quinze fonds actions européens ne diversifie rien : ils chutent ensemble. La diversification réelle consiste à répartir le capital entre des classes d'actifs qui ne réagissent pas de la même façon aux mêmes événements. C'est cette décorrélation qui protège un patrimoine lors d'un choc de marché.
Constellation Patrimoine construit des allocations réparties entre actions et devises, obligations et dépôts à terme, or et métaux précieux, immobilier et, pour les profils qui le souhaitent, une part mesurée d'actifs numériques. Chaque classe joue un rôle précis : moteur de performance, amortisseur, protection contre l'inflation ou source de revenu régulier. L'allocation n'est jamais un point de départ : elle découle d'un objectif et d'un horizon définis avec vous.
Investir demande du temps et des compétences, et les possibilités sont nombreuses. Avant toute chose, il faut lever une confusion fréquente : l'enveloppe, le produit et l'investissement ne sont pas la même chose. L'enveloppe est le cadre fiscal et juridique qui accueille votre épargne, assurance-vie, PEA, compte-titres. Le produit est le support qui s'y loge, un fonds, un ETF, un titre vif. L'investissement est ce que vous détenez réellement au bout de la chaîne : une entreprise, une dette, un immeuble, une matière première.
Votre argent est toujours quelque part. Vous avez tous un compte bancaire : la vraie question n'est donc pas de savoir si vous investissez, mais où va l'argent disponible. S'il dort sur un compte courant, il perd mécaniquement du pouvoir d'achat chaque année. Pour poser les bases, combien garder de côté et comment répartir le reste, consultez notre guide de l'épargne.
L'assurance-vie est un contrat d'épargne et de placement par lequel nous travaillons avec vous pour faire fructifier votre capital. Contrairement à une idée répandue, ce n'est pas une assurance décès : c'est une enveloppe financière disponible de votre vivant, assortie d'avantages importants en matière de fiscalité et de transmission.
Nous travaillons avec cinq assureurs parmi les meilleurs du marché en France. Tous les comptes sont gérés et supervisés en interne par Mevlana Yildirim, conseiller en investissements financiers, et ses équipes de recherche et de gestion.
Plus de 2 000 unités de compte et fonds disponibles.
1 500 unités de compte et supports disponibles.
Plus de 1 700 supports disponibles.
500 unités de compte disponibles.
Plus de 2 000 supports en unités de compte.
Les taux de bonification et les caractéristiques des contrats évoluent : les éléments ci-dessus sont ceux en vigueur à date d'octobre 2026 et sont vérifiés avant toute souscription.
Le Plan d'Épargne en Actions est un produit d'épargne réglementé qui permet d'investir en bourse sur des actions et des fonds européens tout en bénéficiant d'un cadre fiscal avantageux : les gains sont exonérés d'impôt sur le revenu après cinq ans de détention, les prélèvements sociaux restant dus.
Nos partenaires chez qui nous ouvrons et gérons les comptes :
Leader mondial du courtage en ligne, avec plus de 900 milliards de dollars sous conservation, basé aux États-Unis.
Actions et ETF logés chez l'un des plus grands assureurs européens.
Nous assurons la gestion d'un compte-titres à partir de 50 000 €. C'est l'enveloppe la plus ouverte, aucun plafond, tous les marchés, toutes les devises, mais aussi celle qui demande le plus de travail de gestion, ce qui explique ce seuil. Nous recommandons de l'établir à l'étranger, via nos partenaires Swissquote ou Interactive Brokers.
Plus de 5 millions de titres disponibles.
C'est là toute la différence : ce n'est pas qu'un compte de courtage.
Pour les résidents de l'Union européenne, les comptes sont hébergés à Chypre.
Aucune allocation ne tient si le budget ne tient pas. Construire le vôtre suppose de répondre à quatre questions : quels sont vos objectifs, quels projets portez-vous, à quel horizon, un an, cinq ans, davantage, et quelles sont vos recettes et vos dépenses chaque mois.
Nous utilisons en partenariat l'application Filianse, la plus complète en France, qui vous permet d'obtenir un bilan très complet sur vos finances, votre budget, et vos projets d'aujourd'hui et de demain.
Les livrets bancaires sont à proscrire comme support d'investissement : leur rendement a toujours été très faible, et bien en dessous de l'inflation. Livret A, LDD, PEL, CEL et comptes sur livret ne servent qu'en cas de coup dur, c'est l'épargne de précaution.
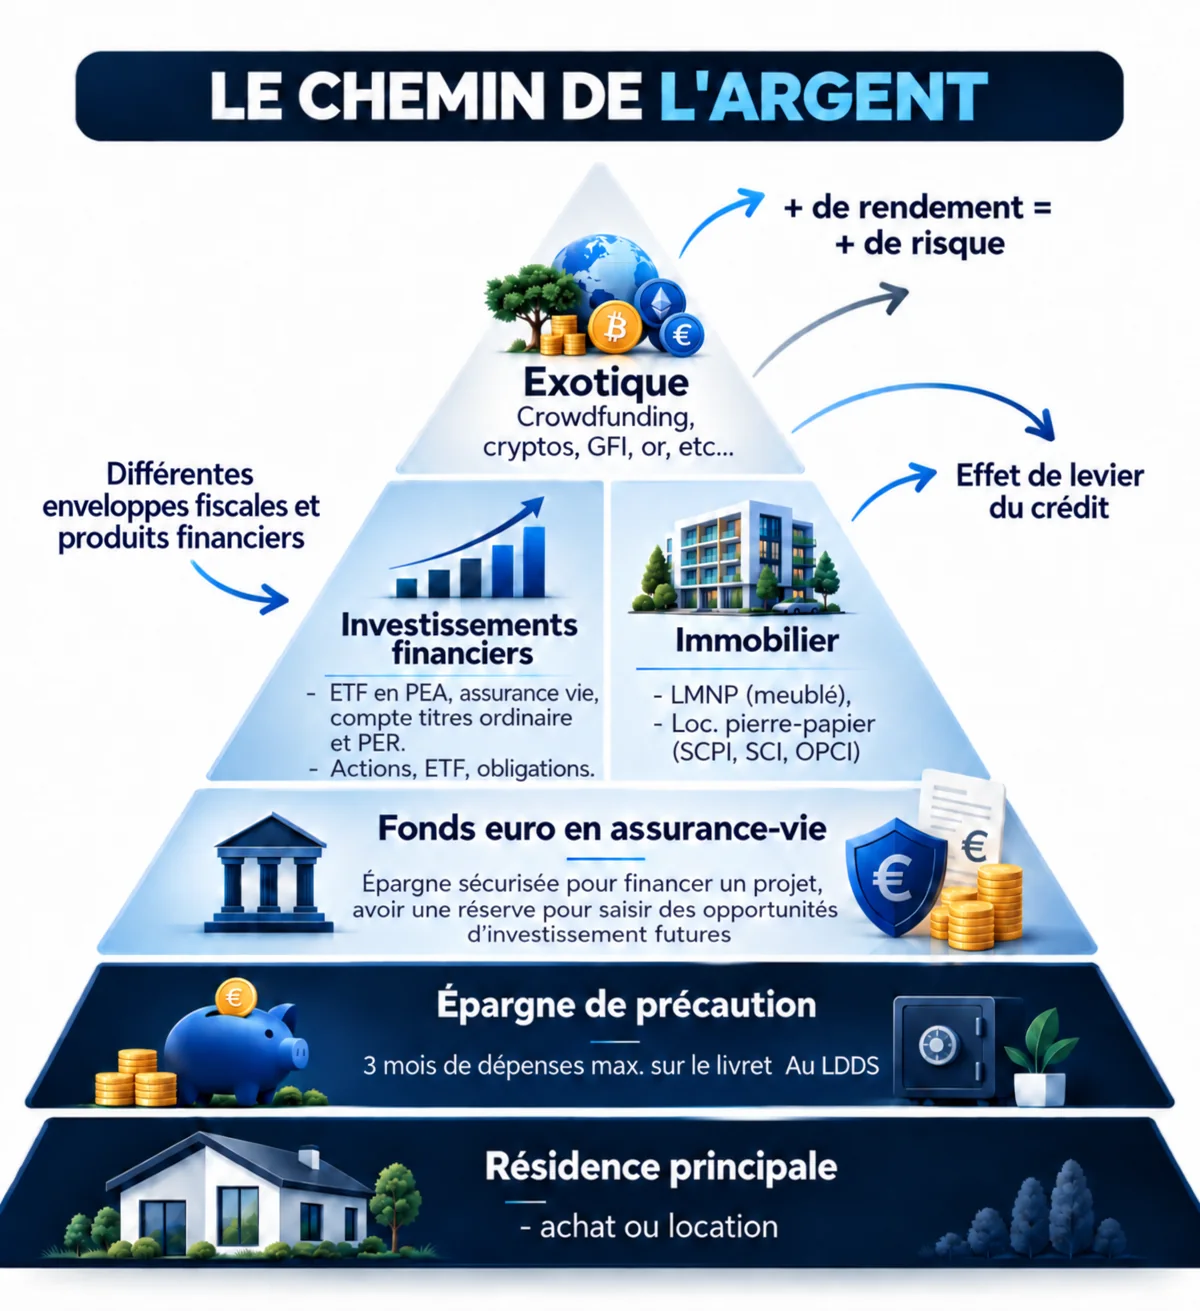
Si vous voulez égaler au moins l'inflation, il est nécessaire de placer sur des produits plus rentables. C'est tout l'objet de la pyramide ci-dessous.
Constellation Patrimoine travaille en architecture ouverte et accède en direct aux grandes maisons de gestion internationales, parmi lesquelles Pictet, Goldman Sachs, Fidelity, Franklin Templeton et Arkéa, ainsi qu'à des banques, compagnies d'assurance, brokers et fonds de private equity.
Le mot déterminant est « en direct ». Lorsqu'un intermédiaire supplémentaire s'intercale entre vous et la maison de gestion, une couche de frais s'ajoute mécaniquement et vient diminuer la performance nette, année après année. Accéder directement aux fonds signifie moins de frais et une sélection réellement indépendante : nous n'avons aucun produit maison à placer, aucun objectif commercial imposé. Les frais sont exposés dès le premier rendez-vous.
C'est ce qui distingue Constellation Patrimoine d'un distributeur de produits financiers. La gestion est pilotée par Mevlana Yildirim et l'équipe du cabinet, avec une équipe dédiée à la recherche financière qui suit les évolutions économiques et géopolitiques. Nous ne nous contentons pas de vous vendre un contrat pour le laisser vivre ensuite.
Concrètement, cela se traduit par trois engagements. Une capacité de réaction rapide : dans le cadre d'un mandat de gestion, nous pouvons arbitrer un portefeuille complet en moins de vingt-quatre heures lorsque les conditions de marché l'exigent. Une transparence permanente : la performance est consultable en temps réel dans votre espace client. Un suivi structuré : un point de situation est organisé chaque trimestre, car certaines stratégies d'investissement ou d'optimisation ne produisent leur effet que dans la durée. Notre objectif est une gestion active, suivie et expliquée, visant des résultats solides et réguliers sur le long terme.
Le choix de l'enveloppe compte autant que celui des supports, car il détermine la fiscalité, la disponibilité et les conditions de transmission.
| Enveloppe | Objectif principal | Disponibilité | Atout majeur |
|---|---|---|---|
| Assurance-vie | Épargne long terme et transmission | Permanente | Fiscalité allégée après 8 ans, cadre successoral privilégié |
| PEA | Actions européennes | Permanente (retrait avant 5 ans clôture le plan) | Exonération d'impôt sur les gains après 5 ans |
| Compte-titres | Liberté totale d'investissement | Permanente | Aucun plafond, tous marchés et devises |
| PER | Retraite | Bloqué jusqu'à la retraite | Versements déductibles du revenu imposable |
Ces enveloppes se combinent : un même patrimoine s'articule le plus souvent entre une assurance-vie pour le socle et la transmission, un PEA pour la poche actions et un PER pour l'effort de retraite déductible. Pour la dimension fiscale, consultez notre page réduction d'impôts ; pour la préparation de la retraite, notre page retraite et succession.
Rédigé par Mevlana Yildirim, fondateur de Constellation Patrimoine, Conseiller en Investissements Financiers (CIF), enregistré à l'ORIAS sous le n° 26006339. Cabinet situé au 11 Avenue de Friedland, 75008 Paris, premier rendez-vous découverte offert. Informations générales à caractère indicatif, ne constituant pas un conseil personnalisé.
Pour la gestion de placements financiers en France, nous intervenons à partir de 20 000 €. Les solutions internationales ont leur propre seuil d'accès, détaillé sur notre page investir à l'étranger. Le conseil patrimonial global et l'accompagnement immobilier n'ont, eux, pas de montant minimum.
En conseil, nous vous recommandons les arbitrages et vous décidez de les exécuter ou non. En gestion sous mandat, vous nous confiez le pilotage dans un cadre défini avec vous, profil, horizon, contraintes, et nous arbitrons directement, ce qui permet de réagir en moins de vingt-quatre heures si le marché l'exige. Dans les deux cas, vous restez propriétaire de vos actifs et fixez le cadre.
La performance est consultable en temps réel dans votre espace client dédié. Un point de situation est également organisé chaque trimestre avec le cabinet, afin d'analyser les mouvements réalisés, l'évolution du contexte de marché et la pertinence de l'allocation au regard de vos objectifs.
Ils sont présentés en détail dès le premier rendez-vous, avant tout engagement. Constellation Patrimoine travaille en architecture ouverte et accède en direct aux maisons de gestion, ce qui évite la couche de frais supplémentaire qu'ajoute un intermédiaire additionnel. La transparence sur les frais est l'un des trois principes fondateurs du cabinet.
Cela dépend de l'enveloppe. L'assurance-vie et le compte-titres restent disponibles en permanence ; le PEA reste disponible mais un retrait avant cinq ans entraîne la clôture du plan ; le PER est bloqué jusqu'à la retraite, sauf cas de déblocage anticipé comme l'achat de la résidence principale. Nous calibrons toujours l'allocation en tenant compte de votre besoin de liquidité.
Bénéficiez d'un premier entretien exploratoire pour évaluer vos besoins financiers et découvrir comment nous pouvons vous aider.
01Ensemble, établissons les modalités de notre partenariat, en proposant des solutions personnalisées adaptées à votre situation financière.
02Plongez dans des opportunités d'investissement passionnantes et fructifier votre argent pour atteindre vos objectifs financiers avec confiance et succès.
03